24 شركة حققت أرباحاً.. و4 خاسرة
أرباح شركات التأمين المدرجة ترتفع 13.8% إلى 3.2 مليارات درهم في 9 أشهر
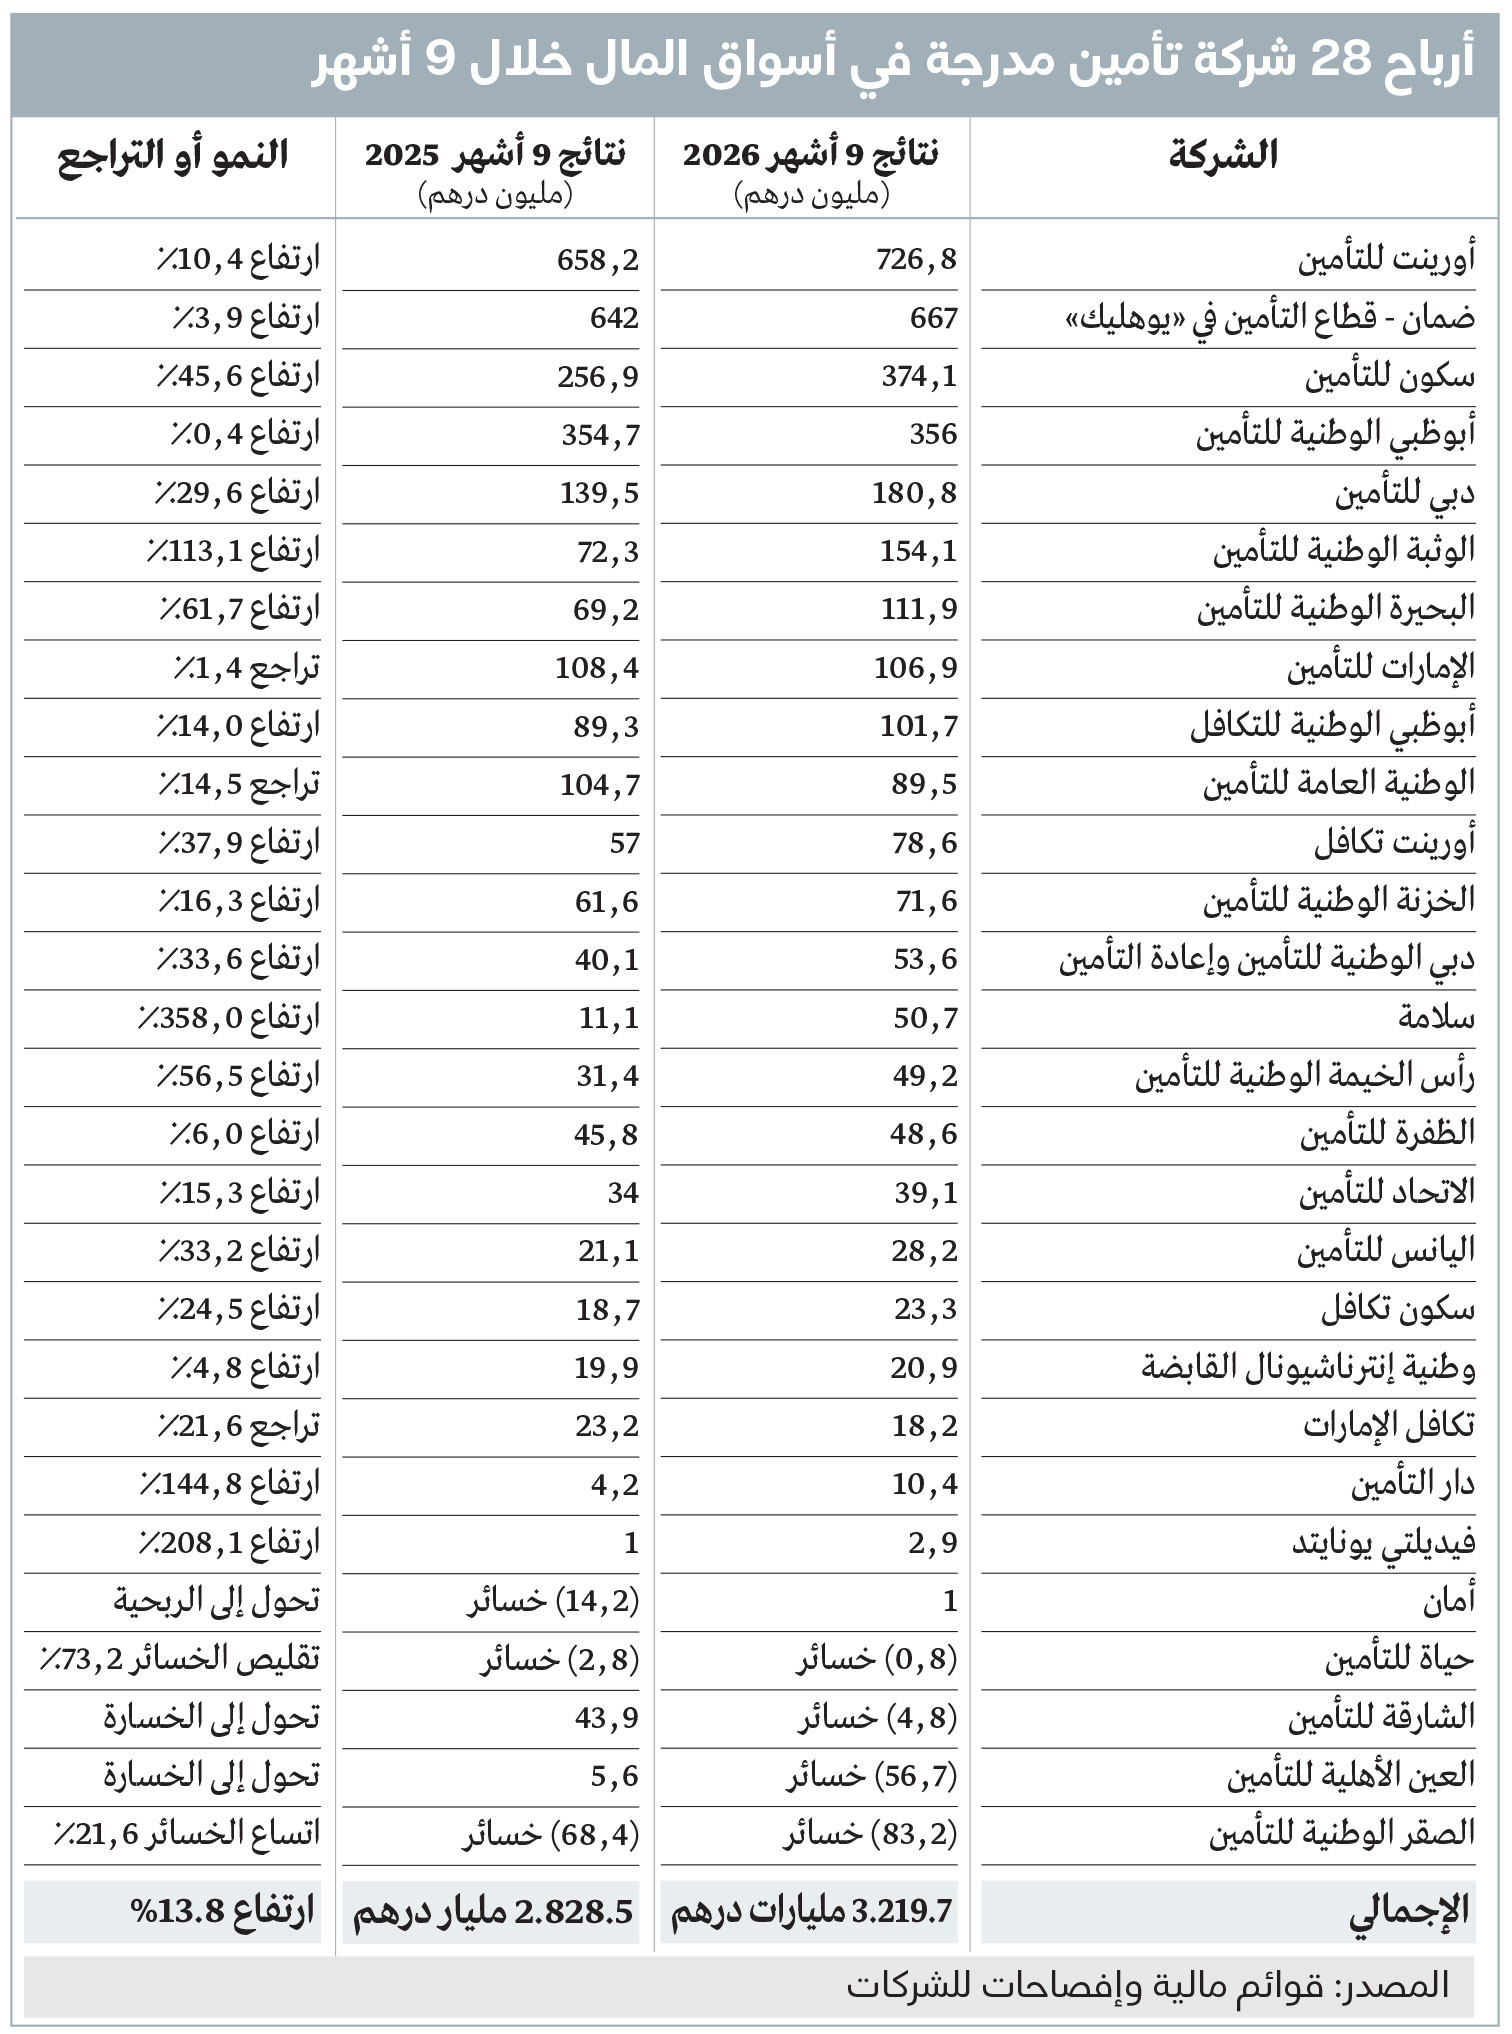
أظهر رصد أعدته «الإمارات اليوم»، للنتائج المالية المعلنة من شركات التأمين المدرجة في أسواق المال المحلية، أن صافي الأرباح المجمعة للقطاع ارتفع إلى نحو 3.22 مليارات درهم، خلال الأشهر التسعة الأولى من عام 2026، مقابل 2.83 مليار درهم في الفترة نفسها من العام 2025، بزيادة تقارب 391.1 مليون درهم ونمو نسبته 13.8%.
وأكد خبيران أن النمو يأتي في ظل منظومة تشريعية ورقابية متطورة يقودها مصرف الإمارات المركزي، تعكس رؤية استراتيجية تستهدف تعزيز الاستقرار المالي، لافتين إلى أن قطاع التأمين في دولة الإمارات لايزال الرائد في المنطقة بدعم من جودة أصوله والخبرات المتراكمة على مدار العقود الماضية.
28 شركة
وشمل الرصد 28 شركة ونشاطاً تأمينياً أعلنت بيانات مالية قابلة للمقارنة، من بينها نتائج شركة «ضمان» التي تظهر ضمن قطاع التأمين «Cover» في القوائم المالية لمجموعة «بيورهيلث»، وكشفت البيانات أن 24 شركة حققت أرباحاً مقابل أربع شركات سجلت خسائر، بينما استحوذت أكبر أربع شركات على نحو 66% من صافي نتائج القطاع، بما يعادل 2.12 مليار درهم.
وبحسب الرصد، تصدرت «أورينت للتأمين» الشركات من حيث قيمة الأرباح بصافٍ بلغ 726.8 مليون درهم ونمو نسبته 10.4%، تلتها «ضمان» بأرباح قدرها 667 مليون درهم، ثم «سكون للتأمين» بـ374.1 مليون درهم، و«أبوظبي الوطنية للتأمين» بنحو 356 مليون درهم، فيما استحوذت شركتا «أورينت» و«ضمان» وحدهما على أكثر من 43% من إجمالي أرباح القطاع.
وجاءت «دبي للتأمين» في المركز الخامس بأرباح بلغت 180.8 مليون درهم، تلتها «الوثبة الوطنية للتأمين» بـ154.1 مليون درهم، ثم «البحيرة الوطنية للتأمين» بـ111.9 مليون درهم، فيما سجلت «الإمارات للتأمين» أرباحاً بقيمة 106.9 ملايين درهم، و«أبوظبي الوطنية للتكافل» 101.7 مليون درهم.
مسار ربحي قوي
وتظهر النتائج أن قطاع التأمين حافظ على مسار ربحي قوي، رغم تفاوت أداء الشركات بصورة واضحة، مع الإشارة إلى أن صافي الربح لا يرتبط بنمو أقساط التأمين وحده، إذ يتأثر أيضاً بحجم التعويضات والمطالبات، وكلفة اتفاقيات إعادة التأمين، ومدى دقة تسعير الوثائق، والمخصصات الفنية، إلى جانب العائد المحقق من المحافظ الاستثمارية. ولذلك قد تنمو أعمال شركة من حيث الأقساط، من دون أن ينعكس ذلك بالنسبة نفسها على صافي أرباحها، إذا ارتفعت المطالبات أو كلفة إعادة التأمين.
كما تعكس النتائج قدرة الشركات الكبرى على الاستفادة من تنوع محافظها بين تأمين المركبات والصحة والممتلكات والحياة، فضلاً عن امتلاكها قاعدة متعاملين أوسع ومحافظ استثمارية أكبر، وفي المقابل يكشف تركز ثلثي الأرباح تقريباً لدى أربع شركات عن استمرار الفجوة في الربحية بين الشركات الكبيرة والصغيرة.
نمو وتراجع
وعلى مستوى معدلات النمو، سجلت «سلامة» أعلى زيادة بين الشركات التي حققت أرباحاً في الفترتين، إذ قفز صافي أرباحها 358% إلى 50.7 مليون درهم، فيما ارتفعت أرباح «فيدلتي يونايتد» 208.1%، و«دار التأمين» 144.8%، و«الوثبة الوطنية» 113.1%. كما تحولت «أمان» من خسائر بلغت 14.2 مليون درهم إلى ربح يزيد قليلاً على مليون درهم.
وفي المقابل، تراجعت أرباح شركات «تكافل الإمارات» 21.6%، و«الوطنية العامة للتأمين» 14.5%، و«الإمارات للتأمين» 1.4%، لكنها بقيت في المنطقة الربحية. وبلغت الخسائر المجمعة للشركات الأربع الخاسرة نحو 145.4 مليون درهم.
من جهتها، سجلت «الصقر الوطنية للتأمين» أكبر خسارة بقيمة 83.2 مليون درهم، تلتها «العين الأهلية» بخسائر 56.7 مليون درهم. كما تحولت «الشارقة للتأمين» من الربحية إلى خسارة قدرها 4.8 ملايين درهم، بينما قلصت «حياة للتأمين» خسائرها 73.2% إلى 755 ألف درهم.
أما أقل الأرباح المسجلة بين الشركات الرابحة، فكانت لدى «أمان» بنحو مليون درهم، ثم «فيدلتي يونايتد» بـ2.9 مليون درهم، و«دار التأمين» بـ10.4 ملايين درهم.
قطاع رائد
وتعقيباً، قال سفير النوايا الحسنة لمنطقة الشرق الأوسط للمعهد البريطاني القانوني للتأمين، عصام مسلماني، لـ«الإمارات اليوم»: «لايزال قطاع التأمين في دولة الإمارات هو الرائد في المنطقة بدعم من جودة أصوله والخبرات المتراكمة على مدار العقود الماضية».
وأضاف: «التأمين في الإمارات دائماً في الطليعة مقارنة بأي دولة في المنطقة، وقد أثبت مرونته الكبيرة في مواجهة الأزمات والعودة إلى مستويات أقوى»، لافتاً إلى أن النتائج المالية التي أعلنتها الشركات تعد الدليل الأكبر على ذلك، إذ تعكس نمواً في الأرباح، وكذلك الأقساط المكتتبة، بدعم من الاقتصاد القوي والثقة بأداء المؤسسات المالية.
وأكد مسلماني أن «السوق المحلية فيها كثير من الفرص، وشركات التأمين تسعى إلى الاستفادة منها بزيادة حصتها السوقية، ومواكبة التحول الرقمي، وتقديم خدمات ذات جودة أعلى كل ذلك يدعم نمو الأرباح وزيادة الأقساط المكتتبة في كل فروع التأمين».
وتابع: «من الأمور الجديدة في قطاع التأمين التعامل مع الحالات الطارئة، وهذه أيضاً استطاع سوق الإمارات التأميني التعامل معها باستحداث وجلب حلول مبتكرة مثل التأمين ضد الاختراقات، أو ضد تأجيل الفعاليات أو الرحلات، وغيرها، فضلاً على ازدياد الوعي في أوساط المؤمن لهم».
متانة القطاع
من جانبه، أكد المستشار القانوني، الدكتور عمار علي، أن ارتفاع أرباح شركات التأمين المدرجة في الأسواق المالية الإماراتية إلى نحو 3.22 مليارات درهم خلال الأشهر التسعة الأولى من عام 2026، بنمو بلغ 13.8%، يمثل مؤشراً إيجابياً على متانة القطاع وقدرته على تحقيق عائدات مالية في ظل المتغيرات الاقتصادية والتحديات المرتبطة بالمخاطر التأمينية.
وأوضح أن هذا النمو يأتي في ظل منظومة تشريعية ورقابية متطورة يقودها مصرف الإمارات العربية المتحدة المركزي، تعكس رؤية استراتيجية تستهدف تعزيز الاستقرار المالي، ورفع كفاءة شركات التأمين، وترسيخ مبادئ الحوكمة والشفافية وإدارة المخاطر، مشيراً إلى أن هذه النتائج يمكن قراءتها باعتبارها إحدى المؤشرات الإيجابية على فاعلية البيئة التنظيمية التي يعمل في إطارها القطاع.
وأشار إلى أن صدور المرسوم بقانون اتحادي رقم (6) لسنة 2025 بشأن المصرف المركزي وتنظيم المنشآت والأنشطة المالية وأعمال التأمين، إلى جانب الأنظمة الرقابية المتعلقة بالحوكمة المؤسسية وإدارة المخاطر والرقابة الداخلية، يجسد توجه المشرّع الإماراتي نحو بناء قطاع تأميني أكثر استقراراً وتنافسية، من خلال تعزيز متطلبات الملاءة المالية والمخصصات الفنية والالتزام الرقابي وحماية حقوق حملة الوثائق.
ولفت إلى أن النمو في الأرباح ينبغي ألّا يُقاس بحجم العوائد المالية وحدها، وإنما بمدى استدامتها وجودة الاكتتاب التأميني، وكفاءة إدارة المطالبات والالتزام بالمتطلبات الرقابية، مشدداً على أهمية التمييز بين الأرباح الناتجة عن النشاط التأميني الأساسي، وتلك المتحققة من المحافظ الاستثمارية عند تقييم الأداء الحقيقي للشركات.
وأشار إلى أن المرحلة المقبلة تتطلب تعزيز الاستثمار في التحول الرقمي والذكاء الاصطناعي، خصوصاً في تقييم المخاطر، والكشف عن الاحتيال وتسوية المطالبات، مع ضمان الشفافية والرقابة البشرية وحماية البيانات الشخصية.
واختتم بالتأكيد على أن النجاح الحقيقي لقطاع التأمين لا يتمثل في تحقيق الأرباح فحسب، بل في قدرته على الوفاء بالتزاماته التعاقدية، وتسوية المطالبات المستحقة بكفاءة وعدالة، وتعزيز ثقة حملة الوثائق، بما يحقق التوازن بين مصالح المساهمين وحقوق المؤمن لهم.
 تابعوا آخر أخبارنا المحلية والرياضية وآخر المستجدات السياسية والإقتصادية عبر Google news