
مسؤولون في القطاع حذروا من استخدامه بمعزل عن التقييم البشري
الذكاء الاصطناعي يُعيد تشكيل خدمات التأمين.. تسعير أسرع ومطالبات أقل كلفة
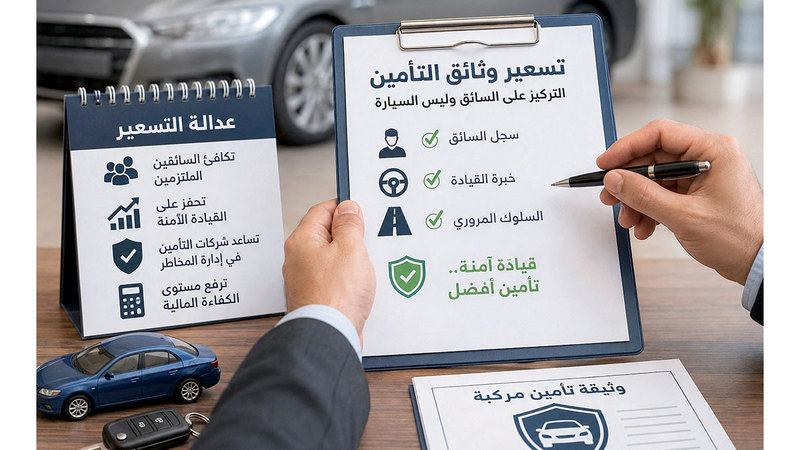
صورة تعبيرية مولدة بالذكاء الاصطناعي.
قال خبراء ومسؤولون في قطاع التأمين إن الذكاء الاصطناعي يعيد تشكيل الخدمات التأمينية المقدمة للمتعاملين، من خلال تسريع إصدار الوثائق وتسوية المطالبات، وتحسين دقة تسعير المخاطر، والحد من الاحتيال والتكاليف التشغيلية، موضحين أن ذلك يسهم في تطوير منتجات أكثر ملاءمة لاحتياجات الأفراد وأنماط استخدامهم لخدمات التأمين وتسعير الوثائق بشكل أكثر عدالة.
وأوضحوا لـ«الإمارات اليوم»، على هامش فعاليات الدورة 21 من ملتقى التأمين الخليجي، الذي اختتمت فعالياته أخيراً، أن توظيف البيانات والذكاء الاصطناعي في تأمين المركبات يتيح لشركات التأمين تحليل عدد أكبر من العوامل المرتبطة بالسائق، والمركبة، والمنطقة الجغرافية، والظروف الجوية، بدلاً من الاعتماد على نماذج التسعير التقليدية، مؤكدين أن الاستفادة الكاملة من هذه التقنيات تتطلب الجمع بين التحليل الآلي والخبرة البشرية.
وأكدوا أن الإمارات من الدول السباقة في تبني التقنيات الرقمية والذكاء الاصطناعي على المستويين الحكومي والمؤسسي.
تأمين المركبات
وتفصيلاً، قال الرئيس التنفيذي لشركة «ليفا للتأمين»، عدال سرور، إن «قطاع التأمين شهد تغييرات كبيرة خلال السنوات الثلاث الماضية، فيما كان تأمين المركبات في مقدمة المجالات التي قادت هذا التحول»، وبيّن أن تسعير وثائق التأمين وإصدارها يتم خلال دقائق، فيما يمكن تقديم المطالبات عبر الهاتف وتسويتها خلال أيام بدلاً من أسابيع.
وأضاف سرور أن شركات التأمين بدأت تطوير منتجات تتناسب مع طريقة القيادة الفعلية لكل متعامل، بدلاً من الاعتماد على نموذج موحد يناسب الجميع، مشيراً إلى أن «البيانات والذكاء الاصطناعي أسهما في بناء رحلة رقمية متكاملة لتأمين المركبات، تبدأ بالتسعير الفوري، وتمتد إلى تتبع المطالبات إلكترونياً».
وأوضح سرور أن التحول نحو الاعتماد على البيانات يغير أيضاً طبيعة المهارات المطلوبة في القطاع، مع تزايد أهمية الانضباط في الاكتتاب، وعلوم البيانات، وتصميم المنتجات، والتفكير الإبداعي، بما يساعد الشركات على تطوير خدماتها وتحسين كفاءة عملياتها.
تسعير المخاطر
من جانبه، قال مؤسس منصة «إي سند» للتأمين، أنس مستريحي، إن «الذكاء الاصطناعي أتاح لشركات التأمين الاستناد إلى عوامل جديدة عند تسعير المخاطر واتخاذ قرارات قبول طلبات التأمين أو رفضها»، موضحاً أن الشركات كانت تعتمد في السابق على الخبرات المتراكمة ومجموعة محدودة من العوامل، بينما أصبح بالإمكان تحليل ما يصل إلى 100 عامل في الوقت نفسه ودمجها في عملية التقييم.
وأضاف أن هذه التقنيات أتاحت تطوير معايير أكثر تفصيلاً لتسعير التأمين، تأخذ في الاعتبار السائق، والمركبة، والمنطقة الجغرافية والظروف الجوية، ما يتيح تقديم خيارات تتناسب بصورة أكبر مع ظروف كل متعامل واحتياجاته وتسعير الوثائق بشكل أكثر عدالة.
وأشار مستريحي إلى أن الحوادث الجزئية والبسيطة، مثل الخدوش والأضرار التي تصيب المصدات، تمثل نحو 70% من إجمالي حوادث السيارات، لافتاً إلى أن «الذكاء الاصطناعي يساعد على ضبط تكاليف المطالبات من خلال استعراض أسعار قطع الغيار ومقارنتها في أسواق عالمية متعددة، واختيار البدائل المناسبة لخفض التكلفة».
وقال إن «اختيار وثيقة التأمين لم يعد مقتصراً على المقارنة التقليدية بين الأسعار، بل أصبح بالإمكان استخدام أدوات ذكية لتحليل الخيارات المتاحة وفق معايير متعددة، بما يساعد المتعامل على الوصول إلى منتجات أكثر ملاءمة لعمره ومنطقته واحتياجاته».
وأكد أن «دولة الإمارات تتمتع ببنية تحتية حكومية متقدمة تدعم التكامل بين شركات التأمين والشرطة والأنظمة المرورية ومزودي الخدمات، الأمر الذي يهيئ بيئة مناسبة لتوسيع استخدام البيانات وتطوير الخدمات التأمينية الرقمية».
وشدد مستريحي على أهمية عدم الاعتماد الكامل على الذكاء الاصطناعي في اتخاذ القرارات، محذراً من احتمالات الوصول إلى نتائج غير مناسبة إذا استُخدمت هذه التقنيات بمعزل عن التقييم البشري. وأشار إلى أن النموذج الذي يفضله يقوم على توزيع الأدوار بنسبة 70% للذكاء الاصطناعي، و30% للذكاء البشري.
تحول رقمي
بدوره، قال الرئيس التنفيذي لشركة «ميثاق»، مسلم البلوشي، إن «التحول الرقمي يعزز دور التكنولوجيا في تطوير قطاع التأمين»، مشيراً إلى أن «دولة الإمارات كانت من الدول السباقة في تبني التقنيات الرقمية والذكاء الاصطناعي على المستويين الحكومي والمؤسسي».
وأضاف أن شركات وجهات في القطاع بدأت خلال عامي 2024 و2025 خطوات لتطوير البوابات الإلكترونية والتطبيقات الحديثة، مع إطلاق تطبيقات تستهدف تسهيل الإجراءات وتعزيز المتابعة الرقابية.
وأوضح البلوشي، أن أثر التحول الرقمي يظهر بصورة مباشرة في تجربة المتعامل من خلال تسريع إنجاز المطالبات وإصدار وثائق التأمين بضغطة زر، وتقليل الحاجة إلى الإجراءات التقليدية، بما يتيح الحصول على الخدمات بسهولة أكبر ومن دون تغيير كبير في الروتين اليومي. وأكد أن مواكبة التطور المؤسسي والتقني أصبحت ضرورة لشركات التأمين في ظل توجه الدولة نحو توسيع استخدام الذكاء الاصطناعي، وتعزيز حضور التكنولوجيا في الخدمات المقدمة للأفراد والشركات.
الذكاء الاصطناعي
من جهته، قال الرئيس التنفيذي لشركة «يو إيه إس مانجمنت» المتخصصة في مخاطر التأمين، جهاد فيتروني، إن «الذكاء الاصطناعي يساعد الشركات على رفع كفاءة الأداء، وتسريع إنجاز المهام، وخفض التكاليف مقارنة بالأساليب التقليدية التي تتطلب وقتاً وجهداً بشرياً أكبر في البحث والتحليل».
وأضاف أن هذه التقنيات يمكن أن توفر معلومات دقيقة عند استخدامها بصورة صحيحة، مشيراً إلى أن تطبيقاتها في شركات التأمين تشمل معالجة تحديات الاكتتاب والمطالبات والاسترداد وإدارة المخاطر، فضلاً عن المساعدة في اكتشاف حالات الاحتيال.
وأوضح فيتروني أن «قدرة الذكاء الاصطناعي على تحليل كميات كبيرة من المعلومات تساعد على تحديد الأنماط المرتبطة بعمليات الاحتيال واكتشاف الأساليب المستخدمة فيها، بما يدعم شركات التأمين ومكاتب إدارة الأخطار في الحد من قبول طلبات تأمين تستند إلى معلومات غير صحيحة أو تنطوي على محاولات احتيال».
وأشار إلى أن تحسين القدرة على اكتشاف الاحتيال وضبط المصروفات التشغيلية وتكاليف المطالبات يمكن أن ينعكس على التكلفة الإجمالية للتأمين، لافتاً إلى أن «انخفاض هذه التكاليف قد يتيح لشركات التأمين تقديم أقساط أقل للمتعاملين، بحسب حجم الوفر المحقق ومدى انعكاسه على الأسعار». وذكر أن الذكاء الاصطناعي يفتح المجال أمام تطوير تجربة التأمين من خلال الجمع بين سرعة الخدمة ودقة تقييم المخاطر وتخصيص المنتجات، مبيناً أن أثر هذه التقنيات في الأقساط التي يدفعها المتعامل يرتبط بمدى تحويل مكاسب الكفاءة وخفض التكاليف إلى أسعار تأمينية أكثر تنافسية.
 تابعوا آخر أخبارنا المحلية والرياضية وآخر المستجدات السياسية والإقتصادية عبر Google news