
أكدوا ضرورة الالتزام بتعليمات «المركزي» بصفته ولي الأمر
مصرفيون: المطالبة بكامل الأرباح لنقل المديونية تنفّر من الصيرفة الإسلامية
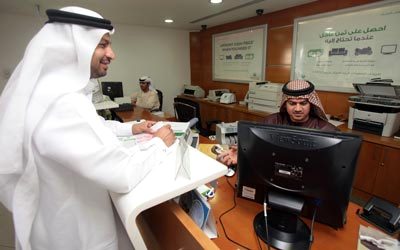
بنوك إسلامية تتنازل عن نسبة كبيرة من الأرباح المستقبلية حال السداد نقداً. تصوير: باتريك كاستيلو
أكد خبراء في الصيرفة الإسلامية أن البنوك الإسلامية لا ينبغي عليها مطالبة المتعاملين الراغبين في السداد المبكر لنقل مديونياتهم لبنوك أخرى، بسداد كامل الأرباح، خصوصاً أن هناك مخارج شرعية للأمر، تتمثل في الالتزام بتعليمات المصرف المركزي بصفته ولي الأمر، فضلاً عن عدم إجحاف حقوق المتعاملين وعدم تنفيرهم من الصيرفة الإسلامية.
وأشاروا إلى أن الصيرفة الإسلامية مازالت ناشئة، لذا ينبغي على البنوك الإسلامية أن تيسر ولا تعسر على المتعاملين معها، لتحبب الناس فيها، ولكي تظهر سماحة الدين الإسلامي، التي تبتعد عن الغش والخداع والتحايل.
وأقر الخبراء، تعقيباً على شكاوى متعاملين من هذه الظاهرة، بأن بنوكاً إسلامية تتنازل عن نسبة كبيرة من الأرباح المستقبلية حال السداد نقداً، في حين تطلب تحصيلها كاملة حال الرغبة في نقل المديونية لبنك آخر، من أجل مواجهة تزايد رغبة متعاملين معها في نقل مديونياتهم لبنوك أخرى، لافتين إلى أن مناقشات تدور مع المصرف المركزي في هذا الشأن للتوصل إلى حلول ترضي الطرفين، لاسيما أن بعض البنوك الإسلامية ملتزم فعلياً بتعليمات المركزي في السداد المبكر بعد موافقة لجانها الشرعية.
تنازل عن الأرباح
|
لمشاهدة المزيد من المواضيع المتعلقة بالخبر، يرجى الضغط على هذا الرابط. نصيحة شرعية نصح الخبير الشرعي في الصيرفة الإسلامية، الدكتور غسان طاهر طلفاح، المتعاملين مع البنوك الإسلامية، بعدم التسرع في نقل مديونياتهم لمصارف إسلامية أخرى، انسياقاً وراء نسبة ربح أقل أو فترة سداد أطول، خصوصاً خلال السنوات الأولى من الحصول على التمويل. وسوّغ ذلك بأن المصارف تُحصل النصيب الأكبر من الربح المستحق على التمويل في السنوات الأولى، بينما تنخفض نسبة الربح المستحق تدريجياً خلال السنوات الأخيرة من التمويل، ما يعني إن الربح المتبقي يعتبر قليلاً جداً بالمقارنة بالفترة الأولى، مشيراً إلى أن «مثل هذا الأمر يجعل الكثير من المتعاملين يظنون أحياناً أنهم عند قيامهم بالسداد المبكر والانتقال إلى مصرف آخر سيوفرون على أنفسهم، ويقللون من أعباء الديون والالتزامات المالية عليهم». واختتم طلفاح، بالتأكيد على أهمية عدم الانتقال من مصرف إسلامي لآخر، إلا للحاجة الملحة أو بعد دراسة الجدوى من ذلك الانتقال». |
وقال الخبير في الصيرفة الإسلامية، عصام أحمد باعطب، إنه «على الرغم من أن العقد يعد شريعة المتعاملين، وأن المنتجات المصرفية الإسلامية عقودها لا تتضمن ما يتعلق بالسداد المبكر، إلا أنه لا يوجد من الناحية الشرعية ما يمنع البنوك الإسلامية من أن (تخض) جزءاً من أرباحها، أي تتنازل عن جزء من أرباحها في حال السداد المبكر»، مؤكداً أن «الشريعة الإسلامية مبنية على السماحة واليسر ومبدأ (لا ضرر ولا ضرار)، ومن ثم يجب على البنوك الإسلامية عدم الضغط على المتعاملين معها لسداد كامل الأرباح المستقبلية».
وشدد باعطب، على أن الصيرفة الإسلامية مازالت ناشئة، لذا ينبغي على البنوك الإسلامية أن تيسر ولا تعسر على المتعاملين معها لتحبب الناس بها، ولكي تظهر سماحة الدين الإسلامي، التي تبتعد عن الغش والخداع والتحايل».
وأشار إلى أن «اتباع بعض البنوك الإسلامية أساليب غير سلسلة ولا مرنة في التعامل مع المتعاملين معها، ما أسفر عن تنفير المتعاملين وتفضيلهم الانتقال إلى البنوك التقليدية»، لافتاً إلى أن «عدم الالتزام المسبق بتنظيم عملية السداد المبكر في العقود ينبغي عدم اتخاذه مبرراً لعدم التنازل عن جزء من الأرباح المستقبلية حتى لو تم الأمر شفاهة».
ولي الأمر
ومن جانبه، أكد الخبير الشرعي في الصيرفة الإسلامية، الدكتور غسان طاهر طلفاح، أن تعميم المصرف المركزي، بخصوص التنازل عن الربح أو جزء منه في حال السداد المبكر قد تم عرضه على العديد من هيئات الفتوى والرقابة الشرعية، فكان الرأي الشرعي هو الالتزام بتطبيق التعليمات الصادرة عن المصرف المركزي بصفته (ولي الأمر)»، موضحاً أن «هذه التعليمات لا تتعارض مع مبدأ السداد المبكر، الذي يستند إلى القاعدة الشرعية (ضع وتعجل)، والتي تعني أن (أضع لك جزءاً من الدين مقابل أن تتعجل بالسداد)، وشريطة عدم وجود اتفاق مسبق يلزم الطرفين أو أحدهما بذلك عند التعاقد».
ونبّه طلفاح، إلى أن المصارف الإسلامية ملتزمة حالياً بتعليمات المصرف المركزي بشأن السداد المبكر، والتي تقضي بأنه لا يجوز أخذ أكثر من نسبة 1% من الرصيد المتبقي للتمويل أو 10 آلاف درهم أيهما أقل عند السداد».
وقال إن «اشتراط الهيئات الشرعية عدم وجود اتفاق مسبق يلزم الطرفين أو احدهما بذلك يعود إلى أحكام وقواعد شرعية، خاصة ببيوع الأجل، والتي تقضي بوجوب افتراق طرفي العقد على ثمن معلوم ومحدد عند إبرام العقد، ونظراً لأن مسألة السداد المبكر هي مسألة مستقبلية ولاحقة، لذا فإن أي اتفاق ينبغي أن يتم بالتراضي بين الطرفين في حينه»، لافتاً إلى أن «التزام الهيئات الشرعية في البنوك المحلية بتعليمات المصرف المركزي الخاصة بالسداد المبكر تأتي من أجل تحقيق مصلحة الطرفين خصوصاً المتعاملين، ومن أجل جعل الصيرفة الإسلامية منافسة لغيرها».
تفاوت في التعامل
من جهته، أقر رئيس لجنه الرقابة الشرعية في بنك نور، أمجد نصر، بأن هناك «تفاوتاً في الوقت الجاري بين البنوك الإسلامية المختلفة في طريقة التعامل مع السداد المبكر ونقل مديونية المتعاملين لبنوك أخرى، لكنه أكد أن هناك مفاوضات ونقاشاً حول هذا الأمر بين المصرف المركزي ولجنة الفتوى الإسلامية المنبثقة عن اتحاد المصارف، للتوصل إلى حل توافقي يرضى جميع الأطراف».
وقال إن «البنوك الإسلامية تحتسب النسبة التي تتنازل عنها من الأرباح المستحقة عن التمويل وفقاً لطريقة السداد المبكر، فإذا سدد المتعامل من أمواله الخاصة يمكن خصم نسبة تصل إلى 90% من الأرباح المستحقة عن المدة المتبقية، لكن إذا كان السداد من خلال شراء بنك آخر للمديونية فتكون نسبة الخصم أقل بكثير».
وشدد نصر، على أنه لا يوجد في الشريعة الإسلامية ما يجبر البنوك الإسلامية على إلغاء الأرباح في حال نقل المديونية أو السداد المبكر».
وأوضح أن قبول القرار الذي سيصدر عن البنك المركزي في هذه الحالة يأتي من أنه يعد من الناحية الشرعية (ولي الأمر) أي الجهة الإشرافية أو الرقابية»، مقترحاً أن يتم تطبيق التجربة الماليزية في السداد المبكر للتمويلات الإسلامية، والتي تقضي بأن يوضح البنك للمتعامل رسمياً، وقتما يبدي رغبة في السداد المبكر، كامل المبلغ المستحق عليه (كلفة المبيع وربحه بالكامل) ثم يوضح له طريقة السداد والمبلغ المستحق في الوقت المحدد والقيمة التي يتم تخفيضها من الأرباح المستحقة».
 تابعوا آخر أخبارنا المحلية والرياضية وآخر المستجدات السياسية والإقتصادية عبر Google news